


Чистий прибуток Yinglian Co. зріс на 1573%: історія, що стоїть за «високими{2}}ставками» переходу від металевої упаковки до нової енергії
Yinglian Co., Ltd. (002846) нещодавно оприлюднила свій звіт за 3 2025 квартал, показуючи, що компанія досягла операційного доходу в 1,648 мільярда юанів за перші три квартали, що на 10,68% більше--року; чистий прибуток, який належить акціонерам, склав 35,378 млн юанів, що є приголомшливим зростанням на 1572,67%--року, успішно перетворивши збитки на прибутки. Чистий грошовий потік від операційної діяльності становив 235 мільйонів юанів, зрісши на 5112%--за рік, що на перший погляд виглядає як «чудова зміна».
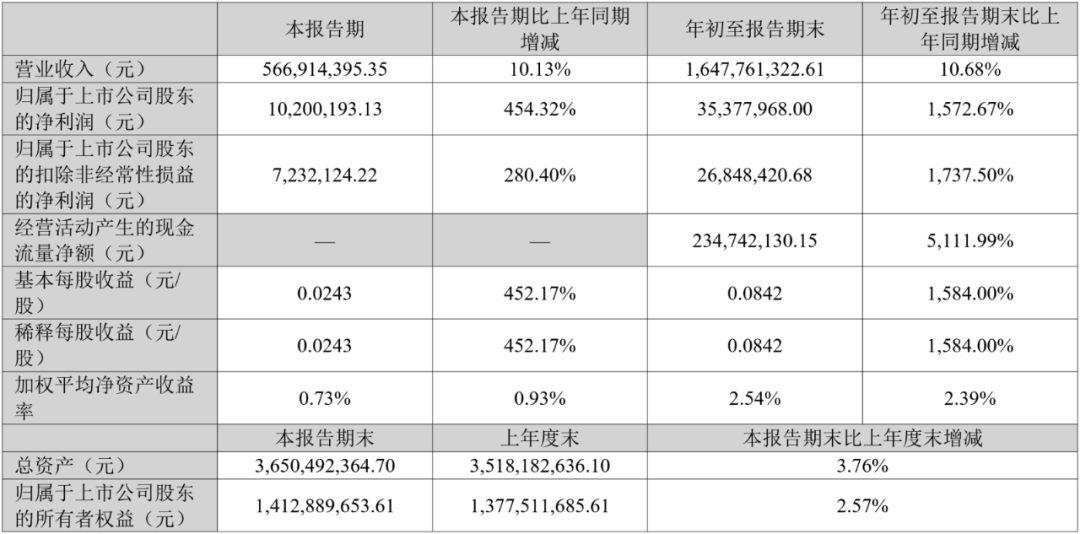
Однак, якщо ви проаналізуєте структуру прибутку, все ж варто потурбуватися про стійкість цього високого зростання. Рентабельність валового прибутку компанії становила лише 12,56%, що на 1,81 відсоткового пункту більше, ніж у попередньому році, але все ще нижче, ніж середній рівень більшості аналогів (наприклад, близько 15%-18% для акцій Orijin і Jihong); Рівень чистого прибутку становить лише 2,0%, що вказує на те, що в основному бізнесі все ще домінує малоприбуткова конкуренція.
Протягом цього періоду витрати досягли 169 мільйонів юанів, збільшившись на 22,5 мільйонів юанів за рік--, у тому числі витрати на збут зросли на 29,21%, а витрати на дослідження та розробки зросли на 24%, що вказує на те, що компанії все ще потрібно підтримувати темпи зростання з великими інвестиціями, незважаючи на обмежене зростання доходу. Якщо зростання доходів сповільниться, ця структура витрат стане новим тягарем прибутку.
Транс{0}}нова енергетика за кордоном: гра з-високим інвестиційним ризиком
Протягом звітного періоду компанія зосередила свою стратегічну увагу на галузі нових енергетичних матеріалів, плануючи інвестувати 3,089 мільярда юанів у будівництво композитного струмоприймача, включаючи річну виробничу потужність 100 мільйонів квадратних метрів композитної алюмінієвої фольги та 500 мільйонів квадратних метрів композитної мідної фольги. На даний момент побудовано лише 5 ліній виробництва композитної алюмінієвої фольги та 5 виробничих ліній з мідної фольги, а продукція все ще знаходиться на стадії тестування споживачів силових батарей.
Композитний струмоприймач є ключовим компонентом літієвих батарей, який має переваги як у легкості, так і в безпеці, і розглядається як нове покоління матеріалів такими лідерами, як CATL і BYD. Однак це поле має високий технічний поріг, тривалий цикл перевірки та довший цикл окупності. Виходячи з існуючого запланованого масштабу інвестицій, 3,089 мільярда юанів майже еквівалентно 1,5 операційного прибутку акцій Yinglian у 2024 році та 85% загальних активів компанії. За відсутності як основних патентів, так і голосу індустрії цей транскордонний-стиль азартної гри-принесе значний капітал і тиск на виконання.
Що ще важливіше, поточна конкуренція на вітчизняному ринку мідної фольги для літієвих батарей є жорсткою. Очікується, що в 2025 році потужність національного літієвого акумулятора з виробництва мідної фольги перевищить 16 мільярдів квадратних метрів, а рівень використання потужностей становить менше 70%. Провідні підприємства Putailai, Jiayuan Technology, Nord shares тощо мають очевидні переваги в сертифікації клієнтів та масштабних витратах, і якщо акціям Yinglian важко швидко досягти масового виробництва продукції, вони зіткнуться з дилемою «виходу на ринок».
Основний пакувальний бізнес розширювався, але ринкова стеля наближалася
Окрім нового енергетичного проекту, компанія також інвестувала 918 мільйонів юанів у будівництво бази з виробництва кришки, яка легко{1}}-відкривається, офіційно розпочату 13 жовтня, і планує покращити виробничу потужність і рівень процесу за допомогою інтелектуальних виробничих ліній. Yinglian є одним із важливих гравців у вітчизняній індустрії легко--відкритих кришок, клієнти якої працюють у сферах харчових продуктів, напоїв і хімічних банок.
Однак, з точки зору галузевих тенденцій, металева упаковка вийшла на стадію фондової конкуренції. Згідно з даними Китайського науково-дослідного інституту бізнес-індустрії, у 2024 році обсяг внутрішнього ринку легко{1}}-металургії становитиме близько 35 мільярдів юанів із річним темпом зростання менше ніж 3%. У той же час обмеження щодо захисту навколишнього середовища стають суворішими, ціни на алюміній часто коливаються, а тенденція заміни розкладаного пластику та паперової-упаковки прискорюється. Хоча традиційний основний бізнес акцій Yinglian все ще стабільний, важко підтримувати високі темпи зростання. Продовження розширення виробництва в умовах обмеженого зростання попиту може призвести до зниження завантаження потужностей і затримки повернення інвестицій.
Часті капітальні операції та висока залежність від фінансування
З огляду на величезні інвестиції, компанія вирішила залучати кошти через ринок капіталу. У вересні 2025 року рада директорів компанії обговорила та схвалила план випуску акцій A- для конкретних цілей, маючи намір залучити не більше 1,5 мільярда юанів, і кошти в основному будуть використані для проектів композитних струмоприймачів і проектів, які--відкриваються. У той же час її -дочірня компанія Shantou Yinglian заснувала Guangdong Guangdong Property Industry Technology Equity Investment Fund з першою партією в 45 мільйонів юанів і максимальним пакетом акцій у 15,63% у майбутньому.
Але за цими капітальними діями стоїть постійний тиск готівкових потоків підприємств. Наприкінці третього кварталу коефіцієнт активів-пасивів компанії становив 59,8%, що на майже 8 процентних пунктів більше порівняно з 2023 роком. Значне збільшення операційного грошового потоку в основному відбувається завдяки покращенню платіжного циклу, а не значному збільшенню основного прибутку. Якщо приватне розміщення буде заблоковано або повернення проекту відкладено, акції Yinglian можуть зіткнутися з подвійним ризиком обмеженого грошового потоку та збільшення боргу.
Проблеми управління в рамках сімейного управління
Структура управління акцій Yinglian все ще демонструє очевидні сімейні характеристики. Фактичний контролер, Вен Вейву, володіє 40,89% акцій, утворюючи узгоджені стосунки з генеральним менеджером Вен Баоцзя та іншими членами сім’ї. Зарплата Вен Баоцзя у 2024 році становитиме 1,11 мільйона юанів, а голови Вен Вейву – 780 000 юанів, і вони одночасно контролюватимуть низку дочірніх компаній. Управління сім’єю корисне для стабілізації контролю, але воно також може послабити внутрішні системи стримувань і противаг і прозорість.
Крім того, компанія має понад 700 «ризиків Sky Eye» у своїй та сусідніх областях, більшість із яких є загальними попередженнями для бізнесу, але відображають її потенційні ризики у фінансовому, договірному та судовому управлінні. Зважаючи на мільярдні інвестиційні плани юанів, стандартизація механізмів управління є особливо важливою.
Зовнішнє середовище стає жорсткішим, а вікно трансформації обмежене
З точки зору макроекономіки, «нова енергетична мрія» Yinglian Co., Ltd. наразі перебуває у фазі раціонального налаштування після піку циклу. Згідно з даними GGII, очікується, що темпи зростання встановленої ємності акумуляторних батарей у Китаї впадуть до 18% у 2025 році, що значно нижче 48% у 2023 році. Капітальні витрати галузі загалом скорочуються, а дозвіл на нові проекти стає суворішим. У цьому середовищі, якщо проект композитного струмоприймача Yinglian Co., Ltd. не зможе швидко досягти масового виробництва та забезпечити клієнтів, він зіткнеться зі складною ситуацією великих інвестицій, але повільної віддачі.
У той же час бізнес з виробництва металевої упаковки відчуває подвійний тиск через скорочення міжнародних замовлень і зростання витрат. У першій половині 2025 року експорт металевої упаковки з Китаю впав на 8,4%--року, що змусило деякі малі та середні-підприємства скоротити виробництво. Хоча традиційний ринок Yinglian Co., Ltd. залишається відносно стабільним, можливості для зростання обмежені.
Висновок: за різким зростанням прибутків ховається -міжсекторальна азартна гра з високим{0}}ризиком-.
Вибухові показники Yinglian Co., Ltd. за перші три квартали 2025 року більше схожі на структурне відновлення, ніж на якісну зміну прибутковості. Високі-інвестиції та високий-ризик у нову енергетику в поєднанні зі слабким зростанням традиційного бізнесу ставлять цю виробничу компанію з ринковою вартістю в десятки мільярдів на стратегічний роздоріжжя переходу.
Від металевої упаковки до нових енергетичних матеріалів, шлях Yinglian Co., Ltd. амбітний, але сповнений невизначеності. Те, чи вдасться зберегти нинішнє високе зростання, залежить не лише від прогресу виробництва проекту, але й від його здатності впроваджувати технології, управляти фінансами та ефективно управляти. У найближчі роки компанія може неодноразово зважувати «інновації» проти «стабільності», і ця міжгалузева авантюра далека від досягнення вирішального результату.