


Finova Huichuan і Sappi створюють спільне підприємство для заснування гіганта з виробництва паперу для друку
Зіштовхнувшись із потрійним тиском, пов’язаним із безперервним падінням європейського ринку паперу для друку, серйозним надлишком потужностей і високою вартістю енергії, два галузевих гіганти-UPM-Kymmene та Sappi-оголосили 4 грудня, що вони підписали необов’язковий лист про наміри створити абсолютно-нове спільне підприємство з папером для друку.
Ця співпраця розглядається як «рішуча відповідь» на структурні зміни в галузі, спрямована на підвищення -довгострокової стійкості та стабільності бізнесу з виробництва паперу для друку. Згідно з листом про наміри, нова компанія перебуватиме у спільній власності, кожна зі сторін матиме 50% акцій, і працюватиме як незалежна компанія з автономним управлінням операціями, ресурсами та-прийняттям рішень.
Президент і генеральний директор UPM-Kymmene Массімо Ренон заявив, що цей крок не лише забезпечить клієнтам довгострокову-гарантію поставок, але й оптимізує портфоліо продуктів UPM-Kymmene та ще більше зміцнить її баланс.
Тиск продуктивності змушує трансформацію: важкі часи для гігантів
Це партнерство не безпідставне; це базується на нещодавньому серйозному фінансовому тиску, з яким зіткнулися обидві компанії.
Відповідно до останнього фінансового звіту Stora Enso, компанія стикається з проблемами в роботі. За перші три квартали 2025 року загальний обсяг продажів компанії сягнув 7,344 мільярда євро, показуючи-з-рік падіння; порівнянний EBIT становив 566 мільйонів євро, що є значним падінням--року на 30%, а його частка продажів впала до 7,7%.
Серед них перш за все постраждав медіа-паперовий бізнес через низький попит і експортні мита. Щоб оптимізувати активи, Stora Enso зробила структурні зміни, зокрема остаточно припинила виробництво паперу на фабриці Каукас у Фінляндії та продала закриту фабрику Pratline у Німеччині місцевій логістичній компанії для досягнення позитивного впливу на грошові потоки.
Ситуація Саппі ще важча. Результати фінансового року станом на 30 вересня 2025 року показують, що компанія зазнала чистих збитків у розмірі 177 мільйонів доларів. Скоригований показник EBITDA групи різко скоротився з 684 мільйонів доларів США в попередньому фінансовому році до 501 мільйона доларів США.
У європейському регіоні дохід Sappi склав 2,03 мільярда євро, але скоригована EBITDA склала лише 58 мільйонів євро, в основному через загальну надлишок пропозиції на паперовому ринку та слабкий попит. Хоча виробництво пакувального паперу та спеціального паперу (наприклад, етикеткового паперу) спостерігало певне зростання, загальне зниження прибутковості змусило Sappi шукати масштабних-структурних змін.
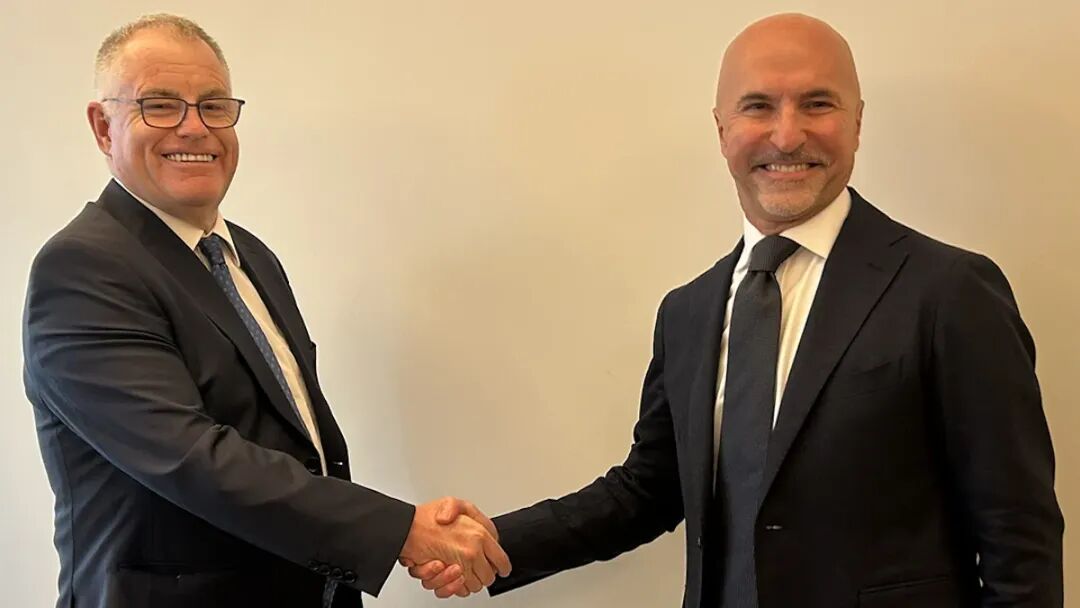 Генеральний директор Sappi Стів Бінні та президент і генеральний директор Stora Enso Массімо Ренон
Основні цілі спільного підприємства: ефективність, синергія та декарбонізація
Основна стратегія цього спільного підприємства полягає в раціоналізації постачання та підвищенні операційної ефективності з метою створення більш ефективного, адаптивного та стійкого бізнесу з паперу для друку.
1. Інтегруйте потужності та досягніть структурного скорочення витрат. Спільне підприємство планує стратегічно перерозподілити обсяги виробництва на найефективніші папероробні машини, досягнувши більш стійкого використання потужностей і кращих операційних показників. Загалом очікується, що ця транзакція принесе синергію приблизно в 100 мільйонів євро щорічно за рахунок оптимізації активів, раціоналізації портфеля продуктів, оптимізації логістики, підвищення ефективності закупівель і підвищення операційної ефективності. Це забезпечить європейським і глобальним споживачам структурні переваги щодо витрат і надійність поставок, одночасно сприяючи більш збалансованому та стійкому європейському ринку.
2. Просувати кліматичні цілі та досягати зеленого розвитку. Спільне підприємство й надалі впроваджуватиме амбітну дорожню карту Stora Enso щодо кліматичних дій, яка спрямована на скорочення -пов’язаних із продуктами викидів до 70% до 2030 року. Оптимізуючи використання потужностей, підвищуючи ефективність роботи та продовжуючи інвестувати в декарбонізацію, спільне підприємство може зменшити загальний вплив на клімат, підтримуючи таким чином цілі Угоди ЄС про чисту промисловість.
Деталі транзакції та фінансові домовленості
Сфера пропонованого спільного підприємства охоплює весь бізнес графічного паперу UPM і європейський паперовий бізнес Sappi, зокрема вісім фабрик UPM, розташованих у Фінляндії (Kymi, Rauma, Jämsänkoski), Німеччині (Nordland, Augsburg, Shank), Великобританії (Caledonian) і США (Brandon), а також чотири європейські паперові фабрики Sappi, розташовані у Фінляндії (Kirkniemi – найбільша у світі фабрика з виробництва крейдованого паперу з річною потужністю 750 000 тонн), Німеччина (Ehingen), Австрія (Gratkorn) і Нідерланди (Maastricht).
Згідно з листом про наміри, загальна вартість бізнесу та активів, внесених обома сторонами, становить 1,42 мільярда євро (приблизно 11,7 мільярда юанів), не враховуючи очікувані прибутки від ефекту синергії.
Вартість підприємства UPM з виробництва графічного паперу становить 1,1 мільярда євро. UPM отримає 613 мільйонів євро готівкою та 50% акцій спільного підприємства, а також передасть 406 мільйонів євро пенсійних зобов’язань спільному підприємству. Вартість європейського бізнесу Sappi становить 320 мільйонів євро. Sappi отримає 139 мільйонів євро готівкою, а також 50% акцій спільного підприємства.
Після угоди спільне підприємство самостійно збиратиме кошти для виплати вартості придбання UPM і Sappi відповідно. Очікується, що протягом трьох років після транзакції спільне підприємство завершить інтеграцію та досягне ефекту синергії, після чого будь-який акціонер може вирішити продати свою частку.
Очікується, що для UPM ця трансакція матиме позитивний вплив на норму прибутку (EBIT як відсоток від продажів), баланс і коефіцієнт кредитного плеча. Компанія також досягне більшого зростання-ділового портфоліо, більше не продаючи напряму на скорочуються європейські та північноамериканські ринки паперу для друку.
Вплив на європейський ринок паперу
План створення спільного підприємства між UPM і Sappi є однією з найважливіших подій консолідації на європейському паперовому ринку за останнє десятиліття. Це не лише стратегічне коригування для двох компаній, але й галузева-реакція на структурний занепад із далекосяжними-наслідками.
1. Припинення ери «цінової війни» та зміна балансу пропозиції-попиту
Фундаментальною проблемою європейського паперового ринку в довгостроковій перспективі було постійне скорочення попиту через цифровізацію, тоді як коригування потужностей відставало від зниження попиту, що призвело до постійного надлишку пропозиції. Цей дисбаланс змусив усіх учасників до жорстокої цінової конкуренції, суттєво зменшивши норми прибутку, про що свідчать значні збитки Sappi.
Завдяки раціоналізації поставок спільне підприємство планує зосередити виробництво на найефективніших машинах, що фактично призведе до постійного виведення потужностей. Висококонцентрована компанія, яка спільно контролюється двома основними гравцями, значно посилить ринкову цінову владу.
Ринок зміниться від «роздробленого, висококонкурентного та схильного до значних коливань цін» до «концентрованого, раціонального та відносно стабільного ціноутворення». Для решти учасників ринку, незважаючи на те, що конкурентів стало менше, посилення переговорної сили нового гіганта змусить усіх учасників переглянути структуру своїх витрат і рішення щодо потужностей.
2. Оптимізація структури витрат і підвищення стійкості промисловості
Річна синергія в розмірі 100 мільйонів євро в основному походить від покращення логістики, закупівель та операційної ефективності, безпосередньо оптимізуючи структуру витрат нової організації. У галузі з високими змінними витратами (особливо на енергію та сировину) таке масштабне-зниження витрат є вирішальним. Вони дозволяють об’єднаній організації краще протистояти майбутнім ціновим шокам на енергоносії та економічним спадам, підвищуючи стійкість усієї галузі до ризиків.
3. Зосередження на основному бізнесі: прискорена стратегічна трансформація Stora Enso
Для Stora Enso ця угода не тільки приносить грошовий потік у розмірі 613 мільйонів євро, але, що більш важливо, створює цілеспрямований бізнес-портфель. Відчуження або часткове відчуження зрілих ринків і ринків, що занепадають (папір для друку в Європі та Північній Америці), дозволяє компанії розподілити капітал і зусилля з управління на підприємства, що розвиваються (наприклад, спеціальний папір, упаковка та біоматеріали). Це знаменує собою рішучий крок Stora Enso щодо повної відмови від етикетки «традиційний папір» і переходу до постачальника «рішень з екологічно чистих матеріалів».
4. Вплив на китайський ринок та моделі імпорту
Хоча спільне підприємство в основному зосереджено на європейських операціях, воно також має непрямий вплив на китайський ринок:
Stora Enso та Sappi є міжнародними компаніями, причому перша посідає 8 місце, а друга – 18 місце серед 75 провідних світових паперових компаній. Оптимізація їхніх європейських потужностей (з виходом із неефективних потужностей) зробить сторону пропозиції світового паперу для друку здоровішою. Якщо європейські ринкові ціни стабілізуються та підвищаться внаслідок консолідації, це може опосередковано вплинути на світові торговельні потоки та ціни на імпортований папір для друку в Китаї. Хоча вплив відносно невеликий, він ускладнить стратегічне планування відповідних китайських компаній.
Якщо спільне підприємство зосередиться на ефективному виробництві, це забезпечить стабільне постачання високоякісного паперу-для друку. Для китайських видавничих і поліграфічних компаній, які потребують-імпорту високоякісного паперу, це забезпечує безпеку ланцюга постачання. Китайські компанії та інвестори перенесуть свою увагу з «надлишкових потужностей» на європейському ринку на нову модель ціноутворення в умовах «олігопольної конкуренції», вимагаючи більш пильної уваги до продуктових стратегій нових галузевих гігантів.