


Канадський 55,7-мільярдний ринок упаковки змінюється: пластик захищає свої позиції, гнучка упаковка проривається, скло крок за кроком падає
У 2025 році загальний канадський ринок упаковки досягне 55,7 мільярдів одиниць. Жорсткий пластик утримуватиме перше місце з часткою 36,8%, тоді як гнучка упаковка очолить зростання протягом наступних п’яти років із загальним річним темпом зростання на 1,6%. Завдяки зростаючій екологічній обізнаності споживачів і впровадженню правил EPR можливість вторинної переробки, зменшення ваги та циклічна економіка переосмислюють цей ринок, вартість якого становить десятки мільярдів одиниць.
1. Огляд ринку: 55,7 мільярда одиниць – хто лідирує?
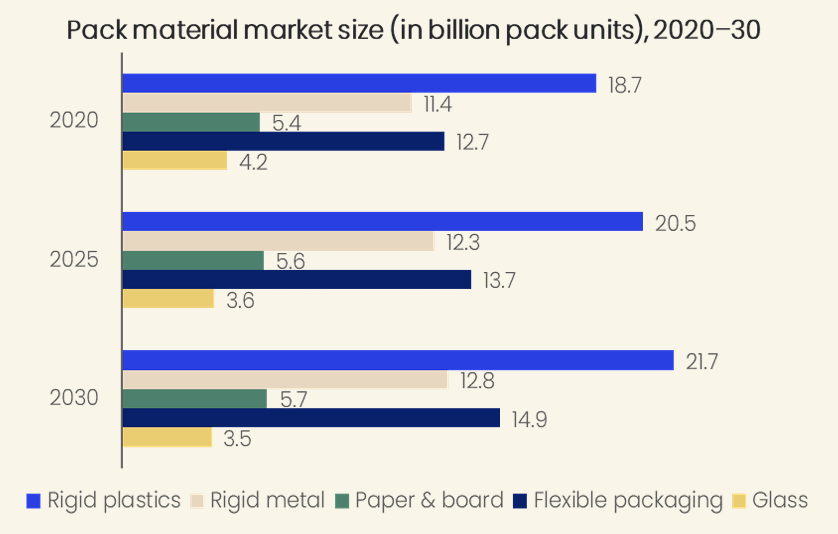
У 2025 році буде складено рейтинг п’яти основних пакувальних матеріалів на канадському ринку: жорсткий пластик (20,5 мільярда), гнучка упаковка (13,7 мільярда), жорсткий метал (12,3 мільярда), папір і картон (5,6 мільярда) і скло (3,6 мільярда) у нижній частині. Очікується, що до 2030 року загальний розмір ринку досягне 58,7 мільярдів одиниць із загальним річним темпом зростання 1,1%.
Цікавим феноменом є те, що жорсткий пластик має найбільший об’єм, але не має найшвидшого зростання. Гнучка упаковка є справжнім чемпіоном зростання, зберігаючи 1,6% сукупного темпу зростання в 2025-2030 роках. Скло, з іншого боку, скоротилося на -2,7% з 2020 по 2025 рік, і хоча падіння сповільнюється до -0,5% з 2025 по 2030 рік, тенденція до зниження встановлена.
«2020-2030 Еволюція розміру ринку п’яти основних пакувальних матеріалів у Канаді» – діаграма, на якій можна чітко побачити, які з них ростуть, а які падають.
2. Харчова промисловість є абсолютним «пожирачом упаковки грошей»
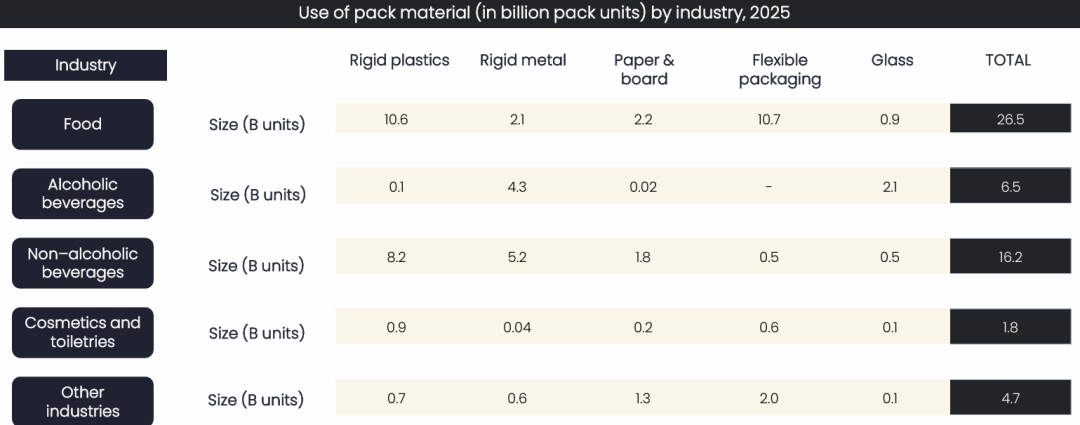
47,6% - Це частка харчової промисловості в загальному споживанні упаковки Канадою в 2025 році, що еквівалентно 26,5 мільярдам одиниць. Друге місце, без-алкогольні напої (16,2 мільярда), йдуть упритул, і разом вони споживають три-чверті всього ринку.
Наскільки великий апетит харчової промисловості? Тільки він споживає 10,6 мільярдів одиниць жорсткого пластику (51,9% цього матеріалу) і 10,7 мільярдів одиниць гнучкої упаковки (77,6%). Розвиток канадських компаній, що випускають харчові-набори, як HelloFresh і GoodFood, постійно підвищує попит на гофрокартон.
📊 «Структура використання пакувального матеріалу промисловістю в Канаді у 2025 році» - наочно демонструє домінування харчової промисловості та виробництва напоїв.
3. Чого насправді хочуть споживачі?
Опитування споживачів GlobalData Q1 2026 дає чітку відповідь:
81% споживачів у Канаді вважають «зручність» обов’язковим-або плюсом
71% вважають, що «переробка» є важливою
71% цінують атрибути «стійкий/екологічний».
42% сподіваються, що упаковка має функції підключення до смартфону (наприклад, сканування для перегляду інформації про продукт)
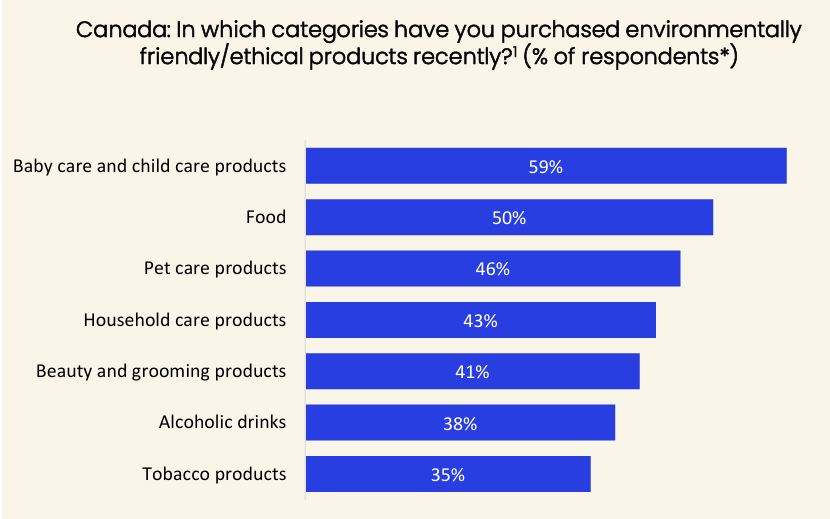
Що ще більш помітно: 59% споживачів нещодавно купували екологічні-товари для дітей, а 50% — екологічно чисті-їжі. Це означає, що зобов’язання брендів щодо сталого розвитку зміщуються від маркетингової риторики до конкретних факторів у прийнятті рішень про покупку.
📊 "Розповсюдження екологічно{0}}товарів, придбаних канадськими споживачами" - Дитячі товари та харчування незмінно очолюють список.
IV. Доля п'яти основних матеріалів
Жорсткий пластик: все ще найкращий вибір для виробників харчових продуктів і безалкогольних-напоїв, при цьому пляшки є абсолютною опорою. Однак нові сегменти, такі як засоби для догляду за шкірою та рослинне -м’ясо, сприятимуть найшвидшому зростанню (CAGR по догляду за шкірою 5,4%).
Жорсткий метал: алюмінієві банки продовжують домінувати в асортименті напоїв, причому без{0}}алкогольні напої становлять 48,8% майбутніх приростів. Але темпи зростання сповільнюються з 1,5% до 0,9%, оскільки харчова промисловість починає переходити на більш дешеві пластикові альтернативи.
Папір і картон: зростання є рівним (0,5% CAGR), але сегмент догляду за домом виділяється-очікується, що частка використання картону зросте на 5,6 відсоткових пунктів через зниження на 5,5 відсоткових пунктів частки тютюнової упаковки, що створює простір.
Гнучке пакування: напрямок,-що розвивається найшвидше. Запечені пластівці, солоні закуски та кондитерські вироби є важкими продуктами; Категорії засобів догляду за шкірою та косметики швидко зростають у косметиці. Очікується, що продукти домашнього догляду стануть найсильнішою темною конячкою з CAGR 3,9%.
Скло: споживання алкогольних напоїв зменшиться на 177 мільйонів одиниць. Високі витрати, неефективна логістика та перехід споживачів на алюмінієві банки завдають потрійного удару, ускладнюючи відновлення. Але категорія косметики є основною, і очікується, що вона зросте на 2,3% CAGR.
📊 "2025-2030 Industry-Material Combination Chart"-миттєво визначає можливості швидкого зростання.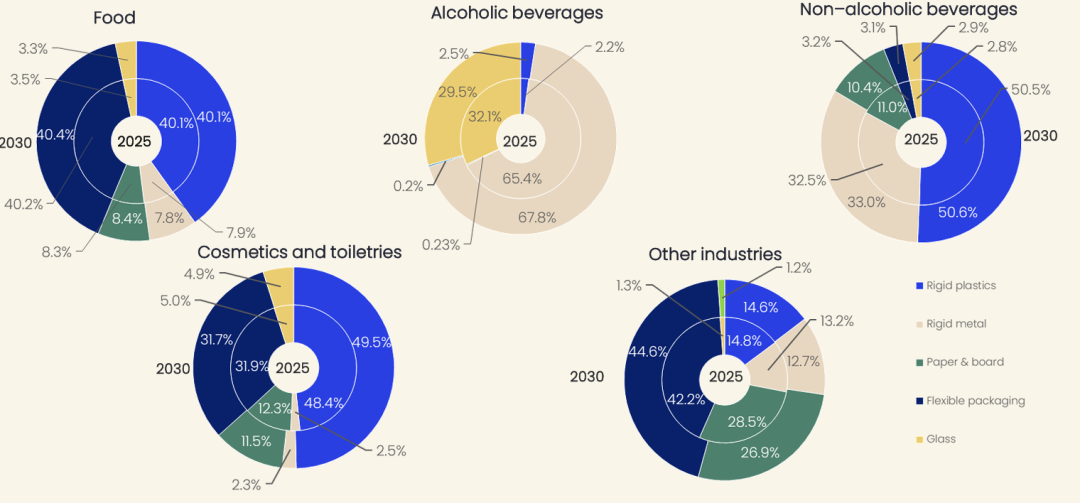
V. Регулювання та капітал змінюють гру
У квітні 2025 року Альберта офіційно запровадила перший етап EPR (розширеної відповідальності виробника), переклавши витрати на переробку з муніципалітетів і платників податків на виробників. Починаючи з січня 2026 року, програма Blue Box в Онтаріо повністю перейде на відповідальність виробника -, тобто всі-виробники товарів народного споживання, що продають продукцію в Канаді, повинні будуть платити за «потойбічне життя» своєї упаковки.
Рух капіталу також показовий:
BASF і Sustane Technologies
Підписано-довгострокову угоду про закупівлю піролізної олії для забезпечення переробленої пластикової сировини
Упаковка Axium
Побудував новий завод з переробки пластику в Онтаріо для обслуговування північноамериканських харчових, фармацевтичних і медичних клієнтів
MULTIVAC Канада
Запуск машин для запаювання лотків TX 620/T 205 із підтримкою MAP (пакування в модифікованій атмосфері)
Циркулярна економіка більше не є просто гаслом; це відчутний промисловий макет.
Пакувальна промисловість Канади переживає «перебудову матеріального статусу»: твердий пластик утримує базовий ринок, гнучка упаковка захоплює новий ріст, а скло неухильно занепадає. Посилення нормативних актів, пробудження споживачів і зобов’язання бренду переплітаються - той, хто візьме на себе лідерство в екологічних рішеннях, отримає вхідний квиток на наступні п’ять років.
💡 Три ключові ідеї
Інсайт 1: дивіденди зростання залежать від «нішевих сценаріїв», а не «основних категорій»
Зі 1,1% CAGR для загального ринку виглядає скромно, такі ніші, як твердий пластик у догляді за шкірою (5,4%), гнучка упаковка для м’яса на рослинній -основі (6%) і гнучка упаковка для побутових засобів для чищення (3,9%) показують, що реальні можливості лежать у сегментованих напрямках.
Статті 2: правила EPR змінять структуру витрат, створюючи тиск на малі та середні-бренди
Коли виробники повинні платити за переробку упаковки, бренди, які--перероблюються композити, зіткнуться зі збільшенням прихованих витрат, тоді як ті, хто вже використовує-матеріал, придатні для вторинної переробки конструкції, отримають відносну перевагу.
Відкриття 3: Зниження обсягів скла – це тенденція, але не повне зникнення
Перехід від виробництва алкогольних напоїв зі скла на алюмінієві банки став неминучим, але в косметиці скло все ще може підтримувати зростання на 2,3% - відчуття «преміум» та «інертної безпеки» залишається незамінним у певних сценаріях.